Le grand rebond d’après-Covid est derrière nous. À Bali, cette année n’est ni un effondrement ni une nouvelle ruée : le marché ralentit, se normalise et devient plus sélectif. Les investisseurs expérimentés ne tentent pas de deviner le prochain cycle immobilier à Bali en hausse. Ils préparent leurs actifs, leur structure et leurs chiffres pour le cycle suivant. Voici où l’on en est et comment ils s’y prennent.
1. Où en est le prochain cycle immobilier à Bali : un plateau, pas un krach
Le tourisme marque une pause après un record. Bali a accueilli 6 948 754 touristes étrangers, un record en hausse de 9,72 %. Aujourd’hui, la tendance est plus plate : de janvier à août, 4 586 959 arrivées ont été comptées, soit environ 1,6 % de moins que l’an dernier. En août seulement, les arrivées ont atteint 685 994, en légère hausse de 0,46 % sur un an. L’objectif officiel reste de 7 millions de visiteurs étrangers pour l’année. Source : BPS Bali via Newsy.
Les marchés d’origine bougent. L’Australie reste en tête (161 258 arrivées en août), les arrivées françaises ont bondi de 20,42 % en août pour dépasser celles de l’Inde, tandis que les arrivées britanniques et indiennes reculaient au premier semestre. Les autorités misent sur les marchés à court-courrier, comme l’Australie, la Chine ou la Thaïlande, pour réduire la dépendance à l’Europe et aux États-Unis. Environ 60 % des arrivées touristiques à Bali sont d’ailleurs des visiteurs indonésiens, ce qui diversifie la clientèle.
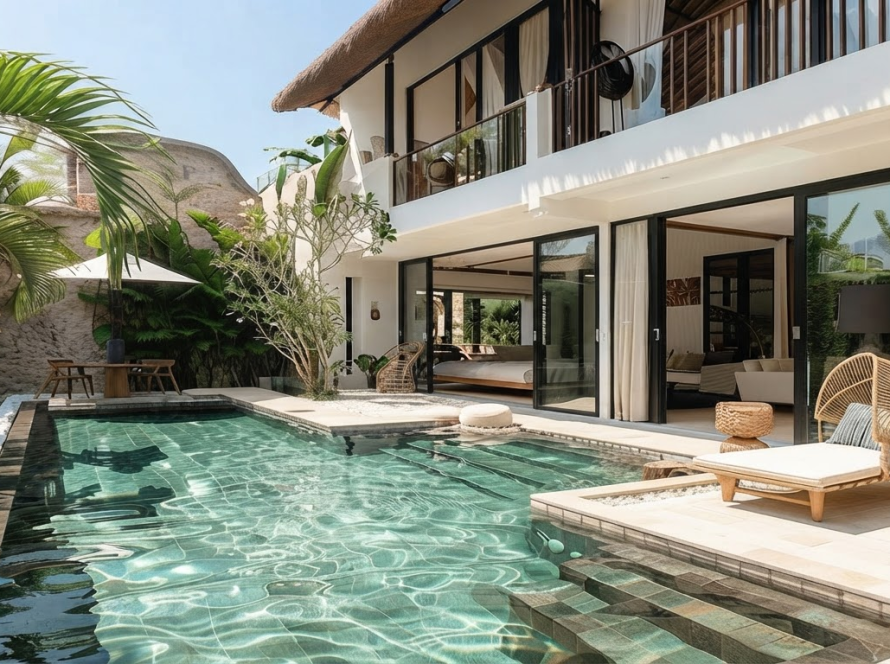
L’offre a beaucoup augmenté. Les villas représentent environ 87 % de l’offre, et trois corridors concentrent 75 % des projets en cours. Le parc de villas individuelles a augmenté de 20 à 30 % depuis le Covid, et le segment des villas de une à quatre chambres est jugé « critique » en saturation. Les villas d’une à quatre chambres souffrent surtout de la concurrence, avec des remises plus fréquentes pour remplir les réservations. Au troisième trimestre, le taux d’occupation moyen sur l’île était d’environ 62 %.
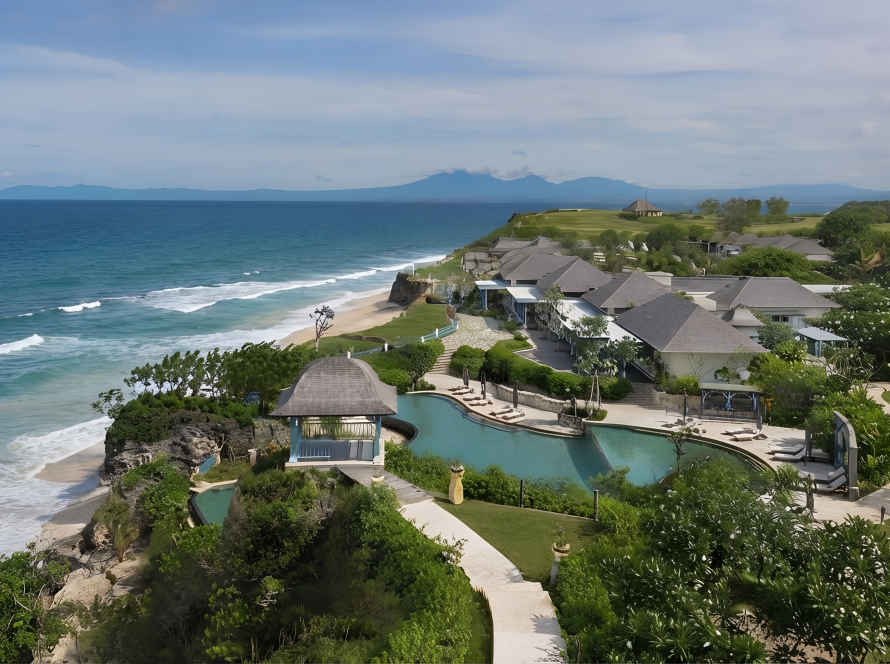
Les signaux sont inégaux. En avril, les prix des terrains en bord de falaise à Uluwatu tenaient bon, tandis que les secteurs prisés de Canggu montraient un léger ramollissement. Deux ouvertures importantes à Canggu au troisième trimestre doivent redessiner le segment de milieu de gamme supérieur. Les hôtels, eux, privilégient des tarifs plus élevés et des volumes plus faibles.
Ces chiffres viennent surtout d’agences immobilières et de médias, avec des méthodes différentes : lisez-les comme des tendances, pas comme des vérités absolues.
2. Trois scénarios
| Scénario | Ce qui le déclenche | Conséquence pour l’investisseur |
|---|---|---|
| De base | Croissance modérée du tourisme, règles stables, absorption progressive de l’offre nouvelle | Rendements corrects pour les biens bien gérés, pression sur les villas génériques |
| Optimiste | Plus d’arrivées, meilleure connectivité aérienne, politique de visas favorable, peu de nouvelle offre | Hausse d’occupation et de prix, surtout dans les zones de qualité |
| Prudent | Surabondance, chocs externes (voyage, économie), durcissement des règles | Remises, baisse d’occupation, ventes forcées de projets mal conçus |
Une analyse de prévisions rappelle de traiter comme un éventail de scénarios, pas comme une prédiction unique. Voir la prévision.
3. Les neuf façons dont les investisseurs se préparent
1. La conformité d’abord
PBG, SLF, NIB, licence touristique : un bien non conforme est le premier à souffrir quand la surveillance se renforce. Depuis la Perda n° 4, les montages par prête-nom sont aussi directement ciblés. Voir notre guide de la réglementation.
2. L’analyse de l’offre locale avant l’achat
Avant d’acheter, ils comptent les villas concurrentes dans un rayon de quelques kilomètres, les projets en cours et les ouvertures d’hôtels. Un conseil d’analystes : suivre le revenu par chambre disponible (RevPAR) dans les deux trimestres suivant les grandes ouvertures. Une compression généralisée serait le premier signe d’un changement de régime.
3. La diversification géographique
Canggu est saturé. Des investisseurs regardent Ubud (séjours longs, bien-être), Sanur (locations longue durée) et les secteurs « de deuxième vague » à l’ouest de Canggu. Des agences annoncent pour ces zones des croissances de 6 à 22 % par an : ce sont des prévisions d’intéressés, pas des garanties. Voir notre analyse d’Ubud.
4. La qualité et la gestion professionnelle
Le marché se divise : les biens bien gérés conservent leurs rendements, les villas génériques subissent une compression. Les investisseurs vont vers des produits aux normes hôtelières internationales, avec un opérateur sérieux.
5. Le test de résistance des rendements
Ils ne calculent plus avec 85 % d’occupation. L’occupation moyenne de l’île tourne autour de 65 %, avec 70 à 85 % pour les meilleurs emplacements. Voici une illustration fictive pour une villa de 300 000 $ US (frais de gestion de 22 %, impôt de 10 % sur le brut, 7 000 $ de charges fixes, hypothèses simplifiées) :
| Scénario | Occupation | Tarif moyen | Revenu brut | Revenu net | Rendement net |
|---|---|---|---|---|---|
| Optimiste | 65 % | 200 $ | 47 450 $ | 25 266 $ | 8,4 % |
| Intermédiaire | 55 % | 200 $ | 40 150 $ | 20 302 $ | 6,8 % |
| Prudent | 55 % | 180 $ | 36 135 $ | 17 571 $ | 5,9 % |
Même dans le cas prudent, le rendement net reste positif, mais loin des 10 à 15 % bruts promis par certaines agences. Pour la fiscalité, voir notre guide sur la fiscalité à Bali.
6. La structure juridique réfléchie
Les nouvelles règles de la BKPM sur le capital minimal des PT PMA de location de villas se sont durcies. Les investisseurs qui montent une structure en 2026 doivent budgétiser le capital requis dès le départ, au lieu de compter sur les montages tolérés en 2021-2023.
7. La liquidité et le plan de sortie
Ils vérifient la durée restante d’un bail, les conditions de transfert et la liquidité de leur bien, avant d’acheter. Un actif difficile à revendre devient un risque quand le marché ralentit.
8. Le suivi d’indicateurs
Voir la section suivante.
9. La diversification des clientèles
Un bien qui dépend d’un seul marché d’origine est plus fragile. Les investisseurs regardent la part de touristes australiens, asiatiques, européens et domestiques, et adaptent leur offre.
4. Les indicateurs à surveiller pour le prochain cycle immobilier à Bali
- Les arrivées mensuelles de BPS Bali et leur répartition par pays.
- L’occupation hôtelière et villa, et le RevPAR local.
- L’offre nouvelle : projets lancés, ouvertures d’hôtels, permis délivrés.
- La connectivité aérienne et le prix des billets : une hausse du coût des vols pèse sur la demande.
- La réglementation : décisions de la province, de l’OSS et de la BKPM.
- L’infrastructure : gestion des déchets, circulation, eau.
5. Les risques du prochain cycle immobilier à Bali
- La surabondance dans les corridors de villas.
- Le durcissement réglementaire et les contrôles de conformité.
- La crise des déchets de la décharge de Suwung : une solution durable de valorisation énergétique n’est pas attendue avant fin 2027, ce qui peut nuire à l’image de la destination.
- La pression sur l’aérien et le coût des vols.
- Les chocs externes (économie mondiale, santé, géopolitique).
- Le risque de change et de fiscalité entre la rupiah et votre devise.
6. Checklist de préparation du prochain cycle immobilier à Bali
- Faire auditer la conformité de votre bien (PBG, SLF, NIB, licence).
- Recalculer le rendement avec 55 % d’occupation et un tarif en baisse de 10 %.
- Cartographier l’offre concurrente de votre secteur.
- Revoir votre contrat de gestion (frais, durée, sortie).
- Vérifier la structure juridique avec un notaire indépendant.
- Prévoir une réserve de trésorerie pour 6 à 12 mois.
- Suivre un tableau de bord mensuel des indicateurs.
- Définir un plan de sortie ou de repositionnement.
Conclusion
Le prochain cycle immobilier à Bali ne sera pas un retour à l’euphorie, mais une sélection. Les investisseurs qui se préparent aujourd’hui, avec des biens conformes, des chiffres prudents, une gestion solide et des indicateurs suivis, seront les mieux placés, qu’il s’agisse d’un scénario de base, optimiste ou prudent.
Besoin d’accompagnement pour analyser un projet à Bali ? Contactez l’équipe Global Prestige Estate.